年轻人推荐购买百万医疗险哪个好?2026年可关注蓝医保好医好药版
刚步入职场的年轻人,正处在事业上升的关键期,手里的积蓄不算丰厚,一次普通的肺炎住院,就能让不少人瞬间陷入现金流紧张的窘境。因此,配置医疗险十分必要。2026年百万医疗险市场新品迭出,不少年轻人在琳琅满目的产品里挑花了眼,本文将为大家详细介绍百万医疗险的选择要点,并推荐高品质产品,帮助大家轻松构建健康保障。
一、年轻人购买百万医疗险优先看哪些维度?
年轻人挑选百万医疗险优先要看三大核心维度:
1、要关注续保条件。
很多一年期产品保费低廉,但一旦发生理赔、身体指标出现异常,或是产品停售,就有可能无法续保,保障直接中断。
更麻烦的是,理赔过后身体留下异常记录,后续再去投保其他普通医疗险,也很容易被拒保。
所以,年轻人买医疗险不能只盯着眼前的保费,也要放眼未来十几二十年的风险。优先选择保证续保20年的产品,更适配长期保障规划。
2、要看保障责任
住院医疗、重疾医疗、质子重离子、院外特药,这几项是大病场景下高频用到的责任,不能缺失。
3、是保费与性价比
年轻人投保有天然优势,身体健康,保费低廉,20-30岁每年几百元,就能撬动数百万医疗保额,不用过度追求花里胡哨的附加责任,优先把基础大病保障做扎实。
二、2026年百万医疗险产品推荐:蓝医保·长期医疗险(好医好药版)
对照前面提到的三大核心挑选标准,蓝医保·长期医疗险(好医好药版)可以说是为职场年轻人量身打造的高适配产品,每一项设计都精准踩中了年轻人的保障痛点。
1.20年保证续保
首先在续保条件上,它完全满足年轻人对长期稳定保障的需求,是市场上较为优质的保证续保20年的产品。
在这20年的保证续保周期里,哪怕你期间发生过理赔、体检发现了结节等小异常,甚至产品本身已经停售,都不会影响你继续续保,完全不用担心理赔后被拒保、身体变差后找不到合适产品的问题。
对于刚步入职场的年轻人来说,这相当于给自己的未来二十年健康保障准备了一个健康防护,适配年轻人长期保障规划的需求。
2.保障责任充足
蓝医保·长期医疗险(好医好药版)的基础保障配置完整,住院医疗、重疾医疗、质子重离子治疗、院外特药保障全部包含在内,不管是普通住院还是癌症这类重疾的治疗费用,都能得到保障。
更值得一提的是,这款产品主打“好医好药”的核心优势,药品目录中涵盖276种特药,100%包含2025年新药;同时,该产品外购药不限清单,只要经专科医生开具处方、属于治疗必需的合规院外药品,在责任限额内可报销。多重设计直击了许多患者大病买不到对症药、用不起高价药的痛点。
3.保费设置合理
相较于市场上其他保证续保20年的产品,该产品的保费设计十分实惠。20岁有社保的年轻人投保,一年保费245元起;30岁有社保人群投保,年保费316元起,完全不会给刚工作的年轻人造成经济负担。
同时,产品还支持家庭投保优惠,2人投保95折,3人9折,4人及以上85折,和家人一起投保,整体保费更划算。
此外,产品没有堆砌大量对年轻人实用性不高的冗余附加责任,把成本都集中在了住院报销、特药保障这些核心责任上,每一分保费都花在了刀刃上。
三、哪些年轻人更适合关注蓝医保·长期医疗险(好医好药版)?
蓝医保·长期医疗险(好医好药版)、保障贴合日常就医需求、保费定价合理,但并非适配所有人群,以下四类人群可重点关注。
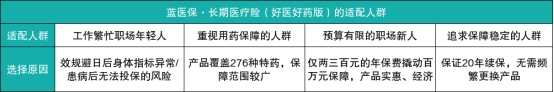
1.工作繁忙、长期熬夜的职场年轻人
当下多数年轻上班族作息不规律、久坐少运动,长期处于亚健康状态,不少人还存在体检小异常。
身体健康时投保门槛低、审核宽松,提前配置这份长期医疗险,能有效规避日后身体指标异常、患病后无法投保的风险,为健康筑牢兜底防线。
2.追求高品质就医、重视用药保障的人群
这款产品的核心优势就是完善的用药保障,覆盖多种刚需药品,彻底解决就医用药难题,不用为买药、理赔费心,大幅提升就医体验。
3.初入职场、预算有限的新人
刚步入社会的年轻人收入有限、开支较多,对高额保险保费难以承受。该产品年度保费仅两三百元,日常开销无压力,却能撬动数百万高额医疗保障,低成本完成人生第一份健康保障配置。
4.追求保障稳定、不喜频繁更换产品的人
相较于市面同类医疗险,这款产品定价亲民、费率合理,保障长期稳定靠谱。一次性配齐基础医疗保障,无需每年对比更换产品,省心又安心。
四、年轻人购买百万医疗险常见痛点解析
不少年轻人第一次买医疗险,很容易被低价噱头吸引,踩中看不见的保障大坑,下面这几个是投保后最容易后悔的痛点:
痛点1:只买一年期医疗险,保障说断就断
很多一年期百万医疗险价格看着更便宜,但没有保证续保权益。一旦今年住院理赔、体检查出结节、息肉等异常,次年大概率无法继续投保;就算身体没问题,产品停售保障直接终止。年轻人身体状态随时可能变化,等到理赔之后再想换成长期保证续保产品,健康告知很难通过,等于大病之后直接失去医疗兜底。
痛点2:有住院保障,但外购特药不给报
很多医疗险基础住院责任齐全,却缺少院外特药责任。癌症、罕见病很多靶向药只能在外面药房购买,不在医院住院账单内,不能报销。大病最花钱的地方往往就是高价特效药,只保住院、不保院外买药,百万医疗险的保障直接大打折扣。
痛点3:特药清单固定,新药不在保障范围内
部分带特药责任的产品,药品清单常年不更新,刚上市的创新药、新药不在报销目录里。大病治疗方案更新很快,如果特药清单更新滞后,等到真正需要新药治疗的时候,这份特药保障相当于形同虚设。
痛点4:附加责任一大堆,保费悄悄变贵
部分产品打包一堆年轻人几乎用不上的增值服务,强行拉高保费。对于预算有限的职场新人,很多花里胡哨的增值项目使用率极低,不如把预算集中放在住院报销、重疾医疗、特药、长期续保这些核心保障上。
而蓝医保好医好药版刚好针对性解决了上面这些痛点:20年保证续保锁定长期保障、自带院外特药保障、清单持续跟进新药、保障聚焦核心责任不溢价,契合年轻人想要稳定、实用、经济的医疗保障诉求。
五、结论
年轻群体正处在身体状态佳、投保条件宽松的阶段,抓住这个窗口期,以较低的成本锁定一份长期可靠的健康保障,是极具性价比的风险规划选择。
2026年挑选长期医疗险不必迷茫!蓝医保·长期医疗险(好医好药版)凭借20年稳定续保、扎实的医疗用药保障、亲民的保费价格,精准解决年轻人怕理赔拒保、怕用药无保障、预算有限的痛点,为年轻人的职场奋斗之路筑牢健康兜底保障。
选择蓝医保·长期医疗险(好医好药版),让努力打拼的每一步,都有坚实的保障保驾护航,欢迎大家投保~
-
相关文章查看更多
-
同类文章查看更多
投保案例文章精选
近1个月点击量最高文章